
ارزیاب خسارت: کار روزانه، پروانه بیمه مرکزی و استخدام در ۱۴۰۵
شغلارزیاب خسارت کسی است که بعد از حادثه علت و مقدار خسارت را بررسی میکند و میگوید بیمهگر طبق بیمهنامه چه مبلغی باید بپردازد. این صفحه فرق کارشناس خسارت کارمند با ارزیاب دارای پروانه بیمه مرکزی را روشن میکند، شرطهای پروانه را با تاریخ آییننامهها میآورد و نشان میدهد ۴۳ آگهی آبان ۱۴۰۵ چه کسی را میخواهند و چقدر پیشنهاد میدهند.
چگونه ارزیاب خسارت بیمه شویم؟ سه مرحله تا پروانه
سالهای سابقه و شرط هر مرحله
روی هر ایستگاه جاده بزن تا آن دوره را ببینی.
کل این مسیر را کجا بخوانم؟
در حال بارگذاری…
فقط چند دوره را میخواهی؟ روی هر ایستگاه جاده بزن و «صفحهی کامل این دوره» را باز کن؛ آموزشگاههای همان یک دوره آنجا هستند.
- ۱
تازهنفس
لیسانس مرتبط با زمینهای که میخواهید: بیمه، پرستاری و مامایی برای درمان، مکانیک یا فنی خودرو برای تصادفات، عمران یا برق برای اموال. یک دوره کوتاه بیمه اشخاص یا خسارت خودرو، Excel و آشنایی با یک نرمافزار صدور و خسارت. اولین کار معمولا ثبت و بررسی اسناد در یک شرکت ارزیابی یا کارگزاری است.
- ۲
ماهر
کارشناس خسارت در یک زمینه ثابت. شرایط عمومی و خصوصی بیمهنامهها، قانون بیمه شخص ثالث، تعرفهها و کسورات را بیمراجعه میدانید و گزارش فنی قابل دفاع مینویسید. سابقه را با قرارداد و گواهی کار مستند نگه دارید؛ بیمه مرکزی همین سه سال را میسنجد.
- ۳
سوپرحرفهای
آزمون کتبی و مصاحبه بیمه مرکزی، دوره آموزشی و پروانه سه ساله در همان زمینه. بعد از آن کار پروندهای مستقل، عضویت در موسسه ارزیابی یا سرپرستی تیم ارزیابی ممکن است. با چند سال سابقه بیشتر، راه کارشناسی رسمی دادگستری در رشته امور بیمه هم باز میشود.
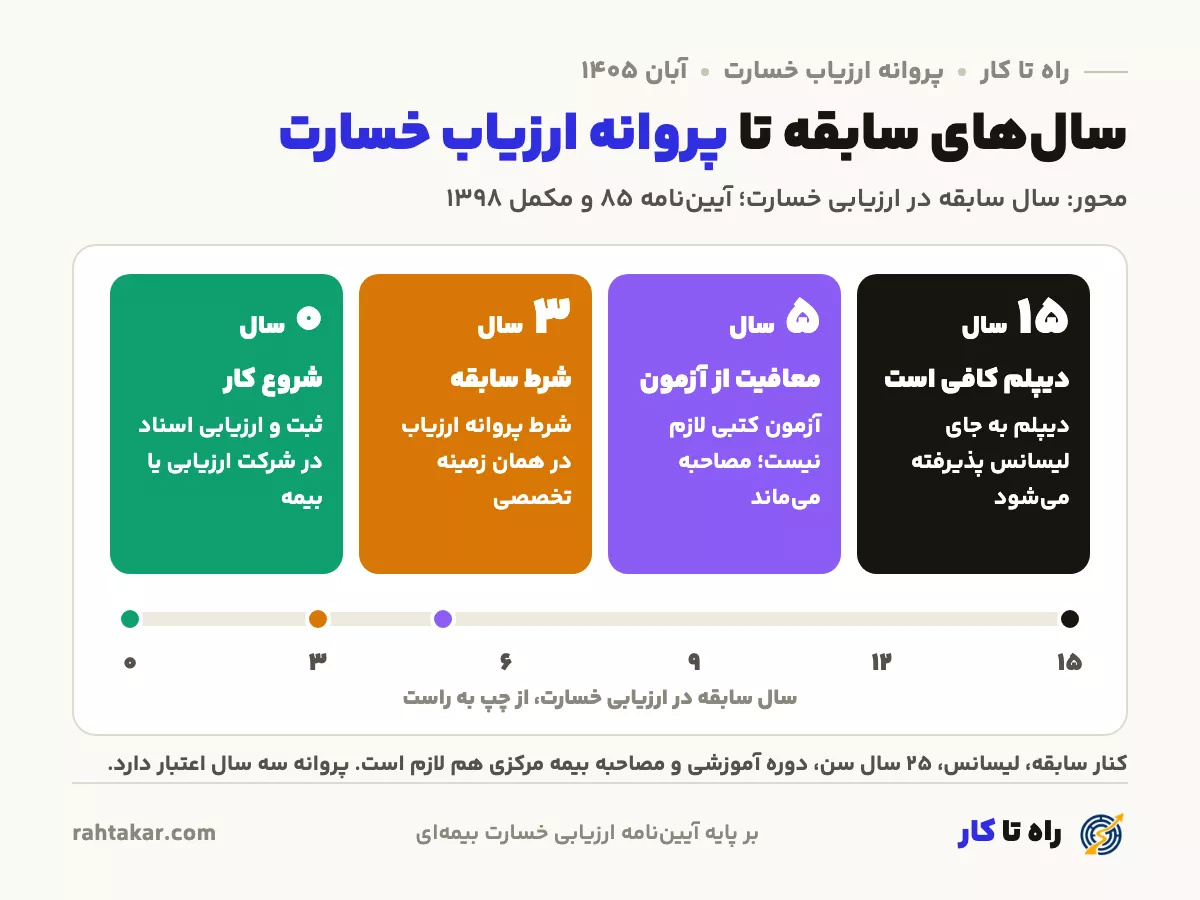
محور سابقه مهمترین چیز این مسیر است: سه سال سابقه در همان زمینه برای درخواست پروانه، پنج سال برای معافیت از آزمون کتبی و پانزده سال برای اینکه دیپلم به جای لیسانس پذیرفته شود. کنار سابقه، لیسانس، ۲۵ سال سن، دوره آموزشی و مصاحبه بیمه مرکزی هم لازم است.
ارزیاب خسارت کیست و درباره چه چیزی تصمیم میگیرد؟
در تعریف رسمی، ارزیاب خسارت بیمهای شخص حقیقی یا حقوقی مستقلی است که از بیمه مرکزی پروانه دارد و درباره علت حادثه، مقدار خسارت و سهم بیمهگر طبق شرایط بیمهنامه تحقیق میکند. مذاکره برای تعدیل و تسویه خسارت هم جزو همین کار است. این تعریف در ماده ۱ «آییننامه تنظیم امور ارزیابی خسارت بیمهای» آمده که شورای عالی بیمه در ۲۶ آذر ۱۳۹۲ تصویب کرد و به آییننامه شماره ۸۵ معروف است.
در بازار کار دو عنوان کنار هم دیده میشوند. «کارشناس خسارت» معمولا کارمند شرکت بیمه، نمایندگی، کارگزاری یا شرکتی است که پروندههای خسارت را برای بیمهگر بررسی میکند. «ارزیاب خسارت» به معنای دقیق کسی است که پروانه بیمه مرکزی دارد و مستقل کار میکند. ماده ۷ همان آییننامه میگوید کارمند شاغل شرکت بیمه، بیمه مرکزی، نمایندگی حقوقی و کارگزاری حقوقی نمیتواند ارزیاب خسارت حقیقی باشد. پس یک نفر همزمان کارمند بیمه و ارزیاب دارای پروانه نیست و بیشتر کسانی که امروز با این عنوان استخدام میشوند، در عمل کارشناس خسارت هستند.
یک پرونده خسارت از اعلام تا پرداخت
- اعلام و تشکیل پرونده: بیمهگذار یا زیاندیده حادثه را اعلام میکند و مدارک را تحویل میدهد. کارشناس نقص مدارک را مشخص میکند تا پرونده معطل نماند.
- بررسی پوشش: شرایط عمومی و خصوصی بیمهنامه، سقف تعهد و فرانشیز خوانده میشود تا روشن شود این حادثه زیر پوشش هست یا نه.
- بازدید یا بررسی اسناد: در خودرو و اموال یعنی دیدن وسیله یا محل خسارتدیده؛ در درمان یعنی خواندن صورتحساب بیمارستان، نسخه و گزارش پزشک.
- برآورد مبلغ: هزینه تعمیر یا جایگزینی، استهلاک، افت قیمت و کسورات حساب میشود و مبلغ قابل پرداخت در سامانه ثبت میشود.
- گزارش مستدل: ماده ۱۰ آییننامه از ارزیاب گزارش مستدل و مستند میخواهد و ماده ۱۱ نگهداری گزارشها را دستکم سه سال الزامی کرده است.
کار ارزیاب با کار پلیس هم فرق دارد. در تصادف، مقصر بودن یا نبودن راننده را گزارش کارشناس راهنمایی و رانندگی یا پلیس راه روشن میکند. کارشناس خسارت بیمه بعد از آن میگوید چه مبلغی و تا چه سقفی پرداخت میشود.
کارشناس خسارت، ارزیاب دارای پروانه و کارشناس رسمی: سه جایگاه کنار هم
سه عنوان نزدیک به هم، با کارفرما، مجوز و شکل درآمد متفاوت.
| موضوع | کارشناس خسارت کارمند | ارزیاب خسارت دارای پروانه | کارشناس رسمی دادگستری |
|---|---|---|---|
| برای چه کسی کار میکند | شرکت بیمه، شرکت ارزیابی، کارگزاری یا نمایندگی | برای خودش یا موسسه ارزیابی، با قرارداد کتبی با بیمهگر یا بیمهگذار | مراجع قضایی، با ارجاع پرونده |
| مجوز لازم | مجوز جداگانه ندارد؛ شرطها را کارفرما میگذارد | پروانه بیمه مرکزی در یک زمینه تخصصی، با اعتبار سه سال | پروانه کارشناسی رسمی در رشتهای مثل امور بیمه |
| راه ورود | لیسانس مرتبط و گاهی بدون سابقه | لیسانس، ۲۵ سال سن، سه سال سابقه در همان زمینه، آزمون کتبی و مصاحبه | لیسانس، سابقه کار چندساله بعد از مدرک و قبولی در آزمون همان دوره |
| شکل درآمد | حقوق ماهانه | حقالزحمه هر پرونده، طبق قرارداد | دستمزد کارشناسی هر پرونده |
| رابطه با بقیه | سابقه مستند او راه رسیدن به پروانه است | نمیتواند همزمان کارمند بیمهگر باشد | با پروانه معتبر از آزمون و مصاحبه پروانه ارزیابی معاف است |
استخدام ارزیاب خسارت در آبان ۱۴۰۵: ۴۳ آگهی چه میخواهند؟
همه آگهیهای زنده یک سایت بزرگ کاریابی که در عنوانشان خسارت یا ارزیابی بیمه آمده بود، در ۷ آبان ۱۴۰۵ تکتک خوانده شد.
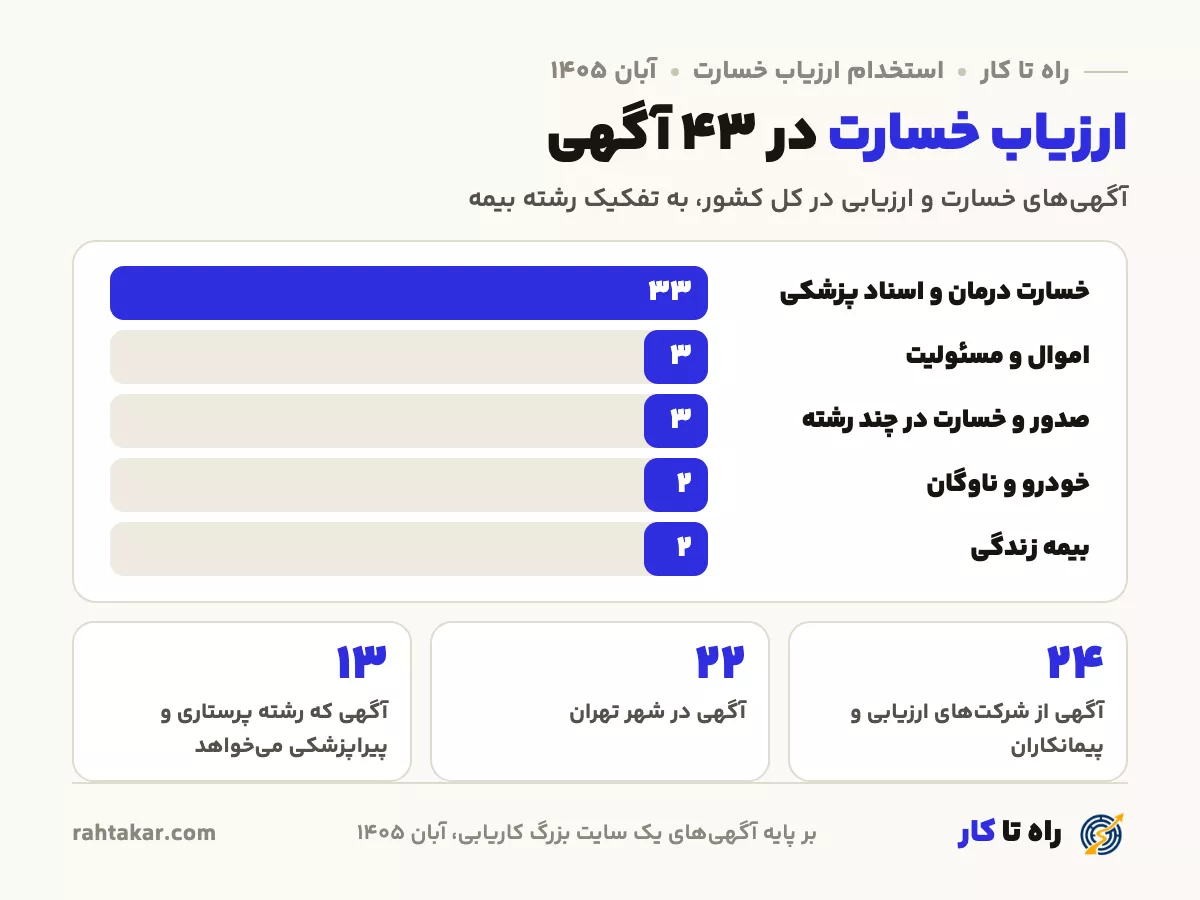
تصویر بازار با تصور رایج فرق دارد. از ۴۳ آگهی، ۳۳ آگهی درباره خسارت درمان و اسناد پزشکی بود، ۳ آگهی اموال و مسئولیت، ۳ آگهی صدور و خسارت در چند رشته، ۲ آگهی خودرو و ناوگان و ۲ آگهی بیمه زندگی. یعنی بیشتر استخدامها برای خواندن اسناد درمان بیمه تکمیلی است، نه بازدید خودروی تصادفی.
کارفرماها چه کسانی هستند؟
- شرکتهای ارزیابی و پیمانکاران: ۲۴ آگهی. یکی از پیمانکاران بهتنهایی ۹ آگهی یکسان در ۹ استان گذاشته بود.
- کارگزاریها و سامانههای آنلاین بیمه: ۷ آگهی.
- نمایندگیها و دفترهای بیمه: ۴ آگهی.
- شرکتهای بیمه با نام خودشان: فقط ۲ آگهی؛ ۵ آگهی دیگر از سازمانهای بیمهای بینام بود و یک آگهی از یک شرکت حملونقل که خسارت ناوگان خودش را پیگیری میکند.
چه مدرک و مهارتی خواستهاند؟
۱۹ آگهی رشته تحصیلی را مشخص کرده بودند: امور بانکی و بیمه در ۱۷ آگهی، پرستاری و پیراپزشکی در ۱۳ آگهی، پزشکی و دندانپزشکی در ۴ آگهی و مهندسی پزشکی در ۴ آگهی. مامایی در متن ۱۱ آگهی آمده بود. مقطع خواستهشده تقریبا همیشه کارشناسی بود. از نرمافزارها، Excel در ۱۹ آگهی، Word در ۱۵ آگهی و نرمافزار صدور بیمهنامه فنآوران در ۸ آگهی آمده بود. ۷ آگهی آشنایی با تعرفههای درمانی یا قواعد کدینگ را خواسته بودند.
شرطهای دیگر
- جنسیت: ۳۵ آگهی شرطی نگذاشته بودند؛ ۵ آگهی فقط خانم یا ترجیحا خانم و ۳ آگهی فقط آقا یا ترجیحا آقا.
- سن و سربازی: ۲۰ آگهی سقف سن داشتند و میانه این سقف ۴۰ سال بود. ۱۸ آگهی پایان خدمت میخواستند.
- شکل همکاری: ۳۵ آگهی تماموقت، ۴ آگهی پارهوقت و ۳ آگهی هر دو. ۹ آگهی دورکاری را ممکن دانسته بودند.
- پروانه: فقط یک آگهی از پروانه ارزیاب خسارت حرف زده بود، آن هم بهعنوان امتیاز، برای ارزیابی پروندههای بیمارستانی بهصورت غیرحضوری و پروندهای.
- کارآموزی: یک موسسه ارزیابی دندانپزشکی دوره کارآموزی برای ۴ نفر آگهی کرده بود.
در همان روز، از ۱۶۵ آگهی خواندهشده یک سایت آگهی محلی در تهران فقط ۳ آگهی واقعا ارزیابی خسارت بود و هر سه در درمان.
کارشناس بیمه تصادفات در خسارت خودرو چه میکند؟
کارشناس بیمه تصادفات همان کارشناس خسارت مالی خودرو است: خودروی آسیبدیده را در مرکز پرداخت خسارت یا محل حادثه میبیند، قطعههای آسیبدیده را فهرست میکند، هزینه تعمیر یا تعویض را برآورد میکند و با شرایط بیمهنامه شخص ثالث یا بدنه میسنجد. شرکت بیمهای که در آبان ۱۴۰۵ برای ستاد خود کارشناس خسارت مالی اتومبیل میخواست، تسلط بر قانون بیمه شخص ثالث، بازدید میدانی از خودروهای سبک و سنگین و نوشتن گزارش فنی را شرح وظیفه گذاشته بود. آگهی شرکت حملونقل هم شناخت کشنده و تریلر، فرانشیز، استهلاک و افت قیمت را خواسته بود.
چند قاعده که هر روز به کارش میآید
- مهلت پرداخت: طبق ماده ۳۱ «قانون بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه» مصوب ۱۳۹۵، بیمهگر حداکثر پانزده روز پس از دریافت مدارک لازم باید خسارت را بپردازد.
- بدون گزارش پلیس: ماده ۴۰ همین قانون میگوید اگر هر دو خودرو بیمهنامه معتبر داشته باشند و طرفین اختلافی نداشته باشند، خسارت مالی تا سقف تعهدات بدون گزارش مقامات انتظامی پرداخت میشود.
- اختلاف بر سر مبلغ: طبق ماده ۳۹، اگر زیاندیده و بیمهگر بر سر مبلغ توافق نکنند، بیمهگر به درخواست زیاندیده خودرو را در تعمیرگاه مجاز تعمیر میکند. اگر اختلاف باز هم حل نشود، به گفته تبصره همین ماده موضوع به یک ارزیاب خسارت دارای مجوز بیمه مرکزی سپرده میشود که زیاندیده انتخاب میکند و هزینهاش را میدهد. هر طرف بیست روز فرصت دارد در مرجع صالح شکایت کند؛ وگرنه نظر ارزیاب قطعی است.
همین تبصره یکی از جاهایی است که ارزیاب مستقل دارای پروانه در خسارت خودرو کار پیدا میکند. هزینه این ارزیابی تعرفه دارد: برای سال ۱۴۰۴، شورای عالی بیمه در جلسه ۲۲ اسفند ۱۴۰۳ برای هر فقره ارزیابی موتورسیکلت ۳٬۱۶۴٬۰۶۲ ریال، سواری و بارکش کمتر از ۳ تن ۴٬۹۵۷٬۰۳۱ ریال و بارکش ۳ تن و بیشتر و اتوبوس ۶٬۶۴۴٬۵۳۱ ریال تعیین کرد؛ یعنی برای یک سواری حدود ۴۹۶ هزار تومان.
آموزش فنی خودرو
کسی که از تعمیرگاه، صافکاری و نقاشی یا مکانیک خودرو میآید، نیمی از این کار را بلد است و باید بیمه را یاد بگیرد. در فهرست شهریه ۱۴۰۵ آموزشگاههای آزاد فنی و حرفهای استان تهران، استاندارد «کارشناس ارزیابی خسارت بیمه خودرو» ۴۵۰ ساعت است و شهریه آن حدود ۴۵٫۴ میلیون تومان حضوری و ۳۶٫۳ میلیون تومان مجازی ثبت شده است. این گواهی مهارت است و جای پروانه بیمه مرکزی را نمیگیرد.
در آگهیهای آنلاین آبان ۱۴۰۵ فقط ۲ آگهی خسارت خودرو و ناوگان دیده شد. پس کسی که فقط به خسارت خودرو فکر میکند، باید برای پیدا کردن کار سراغ شعبهها و مراکز پرداخت خسارت شرکتهای بیمه و موسسههای ارزیابی هم برود.
ارزیابی خسارت درمان: جایی که بیشتر آگهیها هستند
در بیمه درمان تکمیلی، هر بار که یک بیمهشده نسخه، صورتحساب بیمارستان یا هزینه آزمایش را تحویل میدهد، یک پرونده کوچک خسارت باز میشود. بررسی بخشی از این پروندهها به شرکتهای ارزیابی و پیمانکاران سپرده میشود و در آبان ۱۴۰۵ همین شرکتها بیشترین آگهی را داده بودند.
کار روزانه ارزیاب خسارت درمان
- دریافت اسناد درمانی و ثبت و دستهبندی آنها بر اساس نوع هزینه در سامانه
- تطبیق صورتحسابها با پوششها، سقف تعهدات، فرانشیز و تعرفههای مصوب
- محاسبه مبلغ قابل پرداخت و صدور حواله برای واحد مالی بیمهگر
- پیدا کردن مغایرت، نقص مدرک و موارد مشکوک، و توضیح دلیل کسورات به بیمهشده
سه آگهی از یک شرکت هدف را پرداخت خسارت بیمهشده ظرف ۷۲ ساعت نوشته بودند. این عدد نشان میدهد سرعت و دقت هر دو سنجیده میشود. کار در چند شاخه تقسیم میشود: اسناد بیمارستانی، پاراکلینیک مثل آزمایش و تصویربرداری، دارو و دندانپزشکی. هر شاخه دانش پزشکی خودش را میخواهد و به همین دلیل آگهیها پرستاری، مامایی، علوم آزمایشگاهی و پیراپزشکی را کنار مدیریت بیمه میآورند.
در فهرست شهریه ۱۴۰۵ فنی و حرفهای تهران، استاندارد «کارشناس ارزیابی خسارت بیمههای اشخاص» ۶۵ ساعت است با شهریه حدود ۲۲٫۸ میلیون تومان حضوری و ۱۸٫۲ میلیون تومان مجازی. استاندارد «کارشناس ارزیابی بیمههای اشخاص» هم ۱۰۴ ساعت و حدود ۳۶٫۶ میلیون تومان حضوری است. برای کسی که پرستاری یا مامایی خوانده، این دورهها زبان بیمه را اضافه میکنند؛ برای فارغالتحصیل بیمه، یادگرفتن اصطلاحات پزشکی و تعرفهها کار اصلی است.
پروانه ارزیاب خسارت بیمه مرکزی: شرطها به ترتیب
آییننامه شماره ۸۵ در ۲۶ آذر ۱۳۹۲ جای آییننامه شماره ۵۰ مصوب ۳ تیر ۱۳۸۲ را گرفت و در ۳۰ بهمن ۱۳۹۸ با آییننامه مکمل ۸۵/۱ اصلاح شد. شرطهای شخص حقیقی در ماده ۳ آن آمده است.
- ۱
شرطهای عمومی
تابعیت ایران، اعتیاد نداشتن به تایید مراجع مربوط، پایان خدمت یا معافیت دائم برای آقایان، دستکم ۲۵ سال سن، نداشتن سوء شهرت و نداشتن سوء پیشینه در جرمهایی مثل ارتشا، جعل، پولشویی و تدلیس.
- ۲
مدرک تحصیلی
دستکم لیسانس. طبق تبصره ۲ ماده ۳، کسی که دستکم ۱۵ سال در ارزیابی و کارشناسی خسارت همان زمینه سابقه دارد، با دیپلم هم پذیرفته میشود.
- ۳
سابقه کار در همان زمینه
سه سال سابقه کار مفید در ارزیابی و کارشناسی خسارت در زمینه تخصصیای که پروانهاش را میخواهید، به تشخیص بیمه مرکزی. سابقه باید در همان زمینه تخصصی پروانه باشد.
- ۴
آزمون کتبی و مصاحبه
قبولی در آزمون کتبی و مصاحبه حضوری تخصصی بیمه مرکزی. بیمه مرکزی میتواند آزمون را به اشخاص حقوقی صلاحیتدار بسپارد و ثبتنام آن در سامانه آزمونهای پژوهشکده بیمه انجام میشود. طبق مکمل ۱۳۹۸، کسی که دستکم پنج سال سابقه در همان زمینه دارد از آزمون کتبی معاف است، ولی مصاحبه میماند.
- ۵
دوره آموزشی
گذراندن دوره آموزشی تخصصی و توجیهی طبق دستورالعمل بیمه مرکزی. این دوره برای همه لازم است، حتی برای کسانی که از آزمون معاف شدهاند.
- ۶
صدور و تمدید
پروانه شخص حقیقی فقط در یک زمینه تخصصی صادر میشود (ماده ۲)، سه سال اعتبار دارد و با درخواست خود ارزیاب تمدید میشود، مگر یکی از شرطها از دست رفته باشد (ماده ۵). بیمه مرکزی فهرست ارزیابان دارای پروانه را در سایت خودش منتشر و هر ماه بهروز میکند (ماده ۶).
درآمد ارزیاب خسارت بیمه: حقوق کارمندی و حقالزحمه پرونده
سالانه و ناخالص، عددِ میانه و بازهی نیمهی میانیِ بازار. شغلِ متناظر: Claims Adjusters, Examiners, and Investigators. منبع: ادارهی آمار کار آمریکا (۲۰۲۵) و Job Bank کانادا (۲۰۲۵).
| جایگاه | آگهی دارای عدد | کف پیشنهاد | سقف پیشنهاد |
|---|---|---|---|
| کارمند ثبت اسناد و صدور | ۲ | ۲۰ و ۲۳ | ۲۵ |
| کارشناس، هر کارفرما یک بار | ۱۲ | میانه ۲۵ | میانه ۳۵ |
| کارشناس، همه آگهیها | ۲۰ | میانه ۳۰ | میانه ۴۰ |
| رئیس شعبه ارزیابی درمان | ۲ | ۶۰ | ۷۰ |
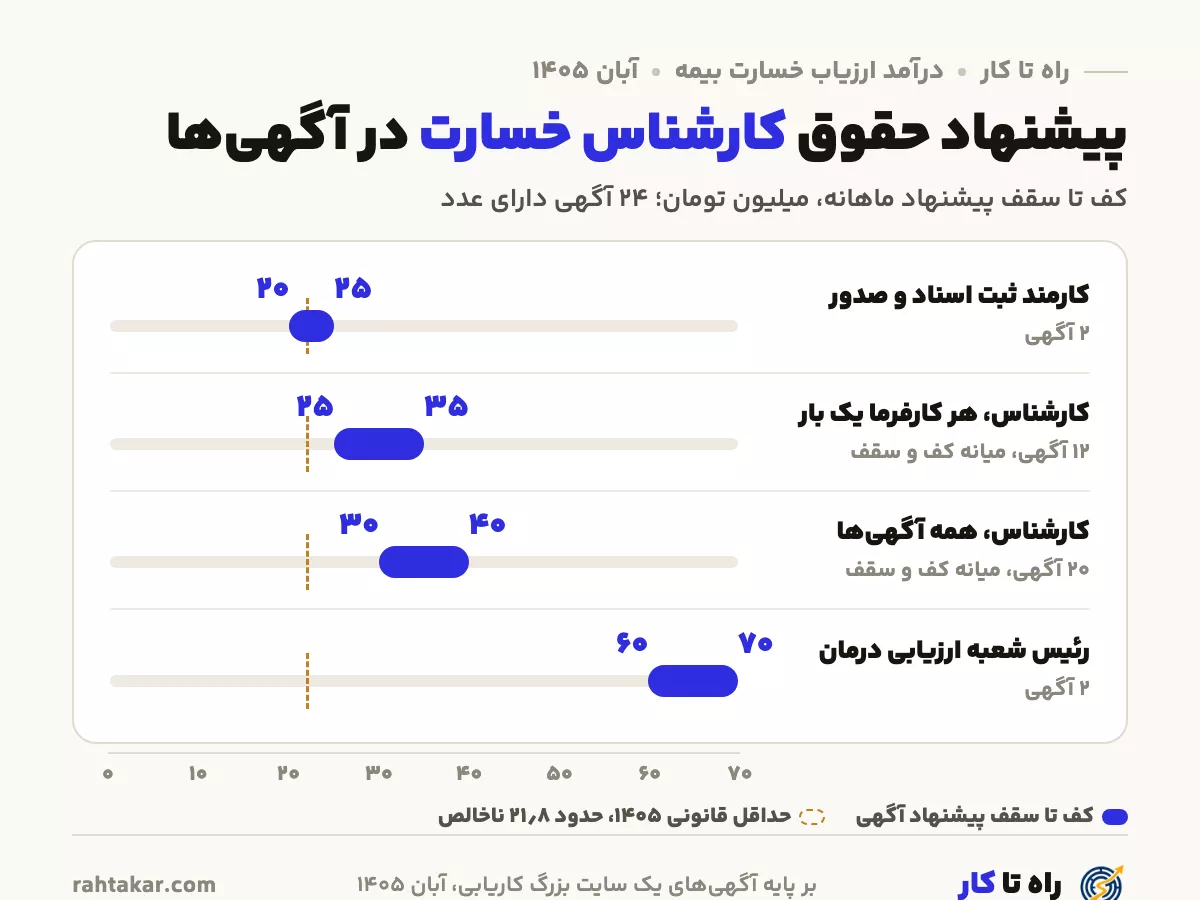
از ۴۳ آگهی، ۲۴ آگهی عدد حقوق داشتند. در ۲۰ آگهی سطح کارشناس، میانه کف پیشنهاد ۳۰ و میانه سقف ۴۰ میلیون تومان در ماه بود. اما ۹ آگهی از همینها کار یک پیمانکار بود که در ۹ استان یک عدد یعنی ۳۰ تا ۴۰ را نوشته بود. اگر هر کارفرما یک بار شمرده شود، ۱۲ آگهی میماند با میانه کف ۲۵ و میانه سقف ۳۵ میلیون تومان. بالاترین سقف یک آگهی کارشناس ۶۰ میلیون تومان بود و دو آگهی رئیس شعبه ارزیابی درمان ۶۰ تا ۷۰ میلیون تومان پیشنهاد داده بودند. آگهیها معمولا نمیگویند عدد خالص است یا ناخالص.
چرا عدد حقوق در ایران نمیآوریم؟
گزارشهای معتبر حقوق ۱۴۰۵ گروه شغلی جداگانهای برای بیمه یا ارزیابی خسارت ندارند. نزدیکترین گروهها، یعنی مالی و حسابداری یا پرستاری، کار دیگری میکنند و عددشان درباره کارشناس خسارت چیزی نمیگوید. برای همین در این صفحه فقط پیشنهاد خود آگهیهای همین شغل آمده است.
ارزیاب مستقل چطور درآمد دارد؟
ارزیاب دارای پروانه حقوق ماهانه نمیگیرد؛ طبق ماده ۹ آییننامه برای هر کار قرارداد کتبی میبندد که مبلغ حقالزحمه، زمان گزارش و حدود اختیار در آن نوشته میشود. تبصره ۲ همین ماده میگوید حقالزحمه را بیمهگر میدهد، مگر ارزیابی به درخواست بیمهگذار انجام شده باشد. در خسارت خودرو تعرفه هر فقره ثابت است (برای سواری در ۱۴۰۴ حدود ۴۹۶ هزار تومان) و درآمد ماهانه به تعداد پرونده بستگی دارد. عدد قابل اتکایی از تعداد پروندههای ماهانه یک ارزیاب پیدا نشد، پس برآوردی هم نمیدهیم.
آنچه حقوق کارشناس خسارت را بالا میبرد: سابقه در یک زمینه مشخص، تسلط بر تعرفهها و نرمافزارهای بیمه، سرپرستی تیم ارزیابی و در نهایت پروانه ارزیاب که امکان کار پروندهای مستقل را باز میکند.
ارزیاب خسارت در آمریکا
در آمریکا گروه «Claims Adjusters, Examiners, and Investigators» در ۲۰۲۵ میانه درآمد سالانه ۷۸٬۰۰۰ دلار ناخالص داشته و ۳۷۶٬۱۰۰ نفر در آن شاغل بودهاند. پیشبینی رسمی برای تعداد شغلهای این گروه تا ۲۰۳۵ کاهش اندک است.
دوره ارزیابی خسارت خودرو یا بیمههای اشخاص برگزار میکنید؟
اگر آموزشگاه شما دورههای ارزیابی خسارت را برگزار میکند، میتوانید در راه تا کار صفحه خودتان را داشته باشید و دورههایتان را کنار مسیر همین شغل معرفی کنید.
- ثبتنام با شماره موبایل و مشخصات آموزشگاه
- بررسی درخواست توسط تیم راه تا کار
- بعد از تایید، صفحه آموزشگاه و امکان ثبت دوره
- بررسی جداگانه هر دوره پیش از نمایش
ثبت درخواست هزینهای ندارد و تایید هر دوره جداگانه انجام میشود.
مهارتهایی که یک پرونده خسارت را درست میبندد
خواندن دقیق بیمهنامه
استثناها، سقف تعهد، فرانشیز و شرایط خصوصی همان جایی است که اختلاف شروع میشود. کارشناس خوب پیش از برآورد، پوشش را روشن میکند.
دانش فنی همان زمینه
در خودرو شناخت قطعه، بدنه و هزینه تعمیر؛ در درمان اصطلاحات پزشکی و تعرفه خدمات؛ در اموال شناخت سازه و تجهیزات.
حساب و صفحهگسترده
استهلاک، کسورات و سهم هر طرف باید درست و قابل بازبینی حساب شود. Excel در ۱۹ آگهی آبان ۱۴۰۵ آمده بود.
گزارشنویسی مستدل
گزارش باید بگوید چه دیده شده، با کدام سند و طبق کدام بند. گزارشی که فقط عدد دارد، در اختلاف دوام نمیآورد.
گفتوگو با آدم ناراحت
طرف مقابل تازه تصادف کرده یا هزینه درمان داده است. توضیح آرام دلیل کسورات بخشی از کار است، نه کار اضافه.
دوری از تضاد منافع
طبق تبصره ۲ ماده ۷ آییننامه، ارزیاب و خویشاوندان درجه یک او نباید در پروندهای که ارزیابی میکند نفع مستقیم یا غیرمستقیم داشته باشند. تخلف میتواند به تعلیق سه ماه تا یک ساله یا لغو پروانه برسد.
ارزیابی خسارت با چه روحیهای جور است؟
احتمالا لذت میبرید اگر
- از پیدا کردن جزئیات در سند و صورتحساب خسته نمیشوید
- دوست دارید تصمیمتان به عدد و قاعده تکیه داشته باشد
- از یک زمینه فنی مثل پرستاری یا مکانیک خودرو میآیید و میخواهید آن را به کار دفتری و تحلیلی ببرید
- میتوانید محترمانه «نه» بگویید و دلیلش را توضیح دهید
احتمالا سخت میگذرد اگر
- کار تکراری با حجم بالای پرونده حوصلهتان را سر میبرد
- تحمل اعتراض و فشار طرف مقابل را ندارید
- دوست دارید درآمدتان از فروش و مشترییابی بیاید
- نمیخواهید سالها در یک زمینه مشخص سابقه بسازید
این شغل در یک نگاه
تست شخصیت و علاقه راه تا کار نشان میدهد کار تحلیلی و قاعدهمند با ترجیحهای شما چقدر نزدیک است. نتیجه آن راهنماست، نه حکم.
شروع تستسوالهای رایج درباره ارزیاب خسارت
ارزیاب خسارت چیست و چه کسی ارزیاب خسارت است؟
ارزیاب خسارت کسی است که علت حادثه، مقدار خسارت و سهم بیمهگر را طبق بیمهنامه تعیین میکند. در معنای رسمی، فقط کسی که پروانه ارزیابی خسارت بیمهای از بیمه مرکزی دارد ارزیاب خسارت است.
کارشناس خسارت با ارزیاب خسارت چه فرقی دارد؟
کارشناس خسارت معمولا کارمند شرکت بیمه، شرکت ارزیابی یا کارگزاری است و حقوق ماهانه میگیرد. ارزیاب دارای پروانه مستقل است، با قرارداد پروندهای کار میکند و طبق ماده ۷ آییننامه نمیتواند همزمان کارمند بیمهگر باشد.
شرایط ارزیاب خسارت بیمه مرکزی چیست؟
دستکم لیسانس، ۲۵ سال سن، سه سال سابقه ارزیابی در همان زمینه، قبولی در آزمون کتبی و مصاحبه بیمه مرکزی و گذراندن دوره آموزشی، کنار شرطهای عمومی مثل تابعیت و نداشتن سوء پیشینه. ثبتنام آزمون در سامانه آزمونهای پژوهشکده بیمه انجام میشود.
پروانه ارزیاب خسارت چند سال اعتبار دارد؟
طبق ماده ۵ آییننامه شماره ۸۵، سه سال. تمدید با درخواست خود ارزیاب انجام میشود، مگر یکی از شرطها را از دست داده باشد. پروانه شخص حقیقی فقط برای یک زمینه تخصصی است.
حقوق ارزیاب خسارت بیمه چقدر است؟
در آگهیهای آبان ۱۴۰۵، میانه پیشنهاد ۲۰ آگهی سطح کارشناس ۳۰ تا ۴۰ میلیون تومان در ماه بود و اگر هر کارفرما یک بار شمرده شود ۲۵ تا ۳۵ میلیون تومان. ارزیاب مستقل حقوق ندارد و برای هر پرونده حقالزحمه میگیرد.
کارشناس بیمه تصادفات مقصر را تعیین میکند؟
نه. مقصر حادثه را گزارش کارشناس راهنمایی و رانندگی یا پلیس راه روشن میکند. کارشناس بیمه تصادفات مبلغ خسارت و سهم بیمهگر را طبق بیمهنامه و قانون بیمه شخص ثالث برآورد میکند.
ارزیاب خسارت درمان چه رشتهای خوانده است؟
در آگهیهای آبان ۱۴۰۵ بیشتر مدیریت بیمه، پرستاری، مامایی، پیراپزشکی و علوم آزمایشگاهی خواسته شده بود. شاخه دندانپزشکی و بیمارستانی گاهی دانش پزشکی بیشتری میخواهد.
کارمند شرکت بیمه میتواند پروانه ارزیاب خسارت بگیرد؟
تا وقتی کارمند شاغل است نه. ماده ۷ آییننامه کارکنان رسمی، پیمانی، قراردادی و ساعتی موسسههای بیمه را از ارزیاب حقیقی شدن منع کرده است. سابقه همین دوران کارمندی میتواند بعدا برای درخواست پروانه به کار بیاید.
کارشناس رسمی دادگستری برای پروانه ارزیابی آزمون میدهد؟
نه. طبق تبصره ۴ ماده ۳ که در ۳۰ بهمن ۱۳۹۸ اضافه شد، کارشناس رسمی دادگستری یا قوه قضاییه با پروانه معتبر از آزمون کتبی و مصاحبه معاف است و فقط دوره آموزشی را میگذراند.
دوره ارزیاب خسارت بیمه را کجا میشود گذراند؟
دوره آموزشی که برای پروانه لازم است طبق دستورالعمل بیمه مرکزی برگزار میشود. برای یادگیری مهارت، آموزشگاههای آزاد فنی و حرفهای استاندارد ۴۵۰ ساعته ارزیابی خسارت خودرو و ۶۵ ساعته ارزیابی خسارت بیمههای اشخاص را دارند. میتوانید آموزشگاهها را در فهرست آموزشگاههای راه تا کار ببینید.
قبل از سه سال سابقهسازی، تست بده
ارزیابی خسارت مسیری چندساله در یک زمینه ثابت است. تست راه تا کار کمک میکند ببینید کار دقیق، قاعدهمند و پرپرونده با ترجیحهای شما جور است یا نه.
شروع تستسوالی درباره کارشناس خسارت دارید؟
سوالتان را بپرسید. جواب را همینجا مینویسیم تا به کار بقیه هم بیاید.